Assurer sa moto au quotidien : formule, garanties et assistance à vérifier
Pour les trajets domicile-travail et les déplacements réguliers, une assurance moto doit protéger votre budget tout en limitant la durée d’immobilisation du véhicule. La responsabilité civile est obligatoire, mais elle ne couvre ni les réparations de votre moto après un accident responsable, ni une panne devant votre domicile, ni un vol dans la rue. Le choix du contrat dépend surtout de la valeur du deux-roues, de vos parcours, du lieu de stationnement et du montant que vous pouvez assumer en cas de franchise.
Choisir une formule adaptée à la valeur de la moto
Une moto utilisée chaque jour a généralement besoin d’une assurance permanente. Une formule temporaire, prévue pour une période allant d’un à 90 jours, répond plutôt à un besoin ponctuel. Elle est rarement cohérente avec des trajets quotidiens. Une assurance saisonnière peut convenir à une moto remisée pendant plusieurs mois, à condition de vérifier les garanties maintenues durant l’hivernage.
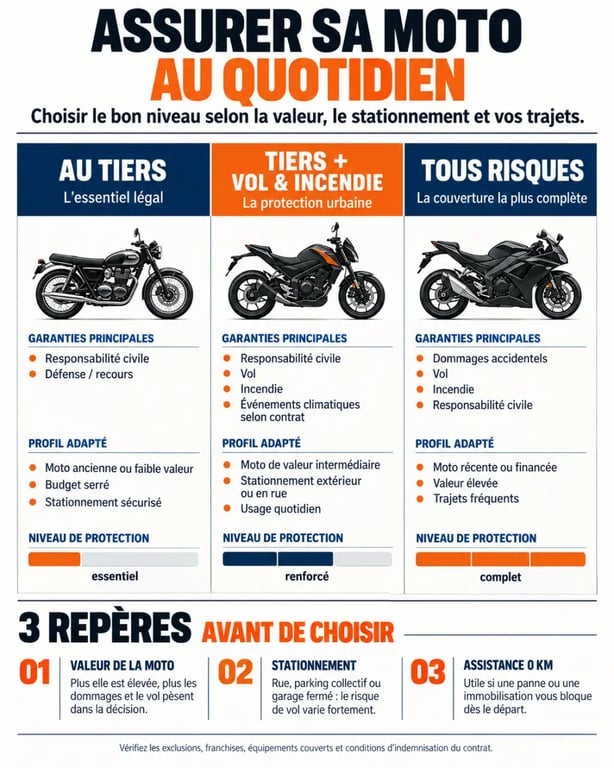
| Formule | Protection principale | Profil auquel elle convient |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Moto ancienne ou de faible valeur, stationnée dans un lieu sécurisé |
| Tiers avec vol/incendie | Responsabilité civile, vol et incendie selon les conditions du contrat | Moto exposée en ville ou dans un parking collectif |
| Tous risques | Couverture plus large des dommages, y compris après un accident responsable selon le contrat | Moto récente, financée ou dont le remplacement serait difficile à assumer |
Le tiers est le minimum légal, pas une protection complète. Cette formule peut rester cohérente si la moto a une faible valeur ou si le coût de sa remise en état dépasse rapidement sa valeur. Elle ne prend toutefois pas en charge les dommages subis par votre propre véhicule après un accident responsable. Une formule tous risques est plus pertinente lorsque la moto est récente, coûteuse ou indispensable pour travailler. Entre les deux, le tiers avec vol et incendie offre souvent un compromis adapté à un usage urbain, surtout lorsque le véhicule stationne dans la rue ou dans un parking collectif.
Ajouter les garanties qui évitent l’immobilisation
Protéger le pilote avant de protéger la carrosserie
La responsabilité civile indemnise les tiers, mais pas nécessairement vos propres blessures. La protection individuelle du pilote prévoit une prise en charge en cas de blessures, d’incapacité ou de décès, dans les limites définies par le contrat. Vérifiez le plafond d’indemnisation, les conditions d’évaluation du préjudice et les exclusions. Ces points méritent une attention particulière si vous roulez souvent ou empruntez régulièrement des voies rapides.
Assistance 0 km et équipements : les garanties du quotidien
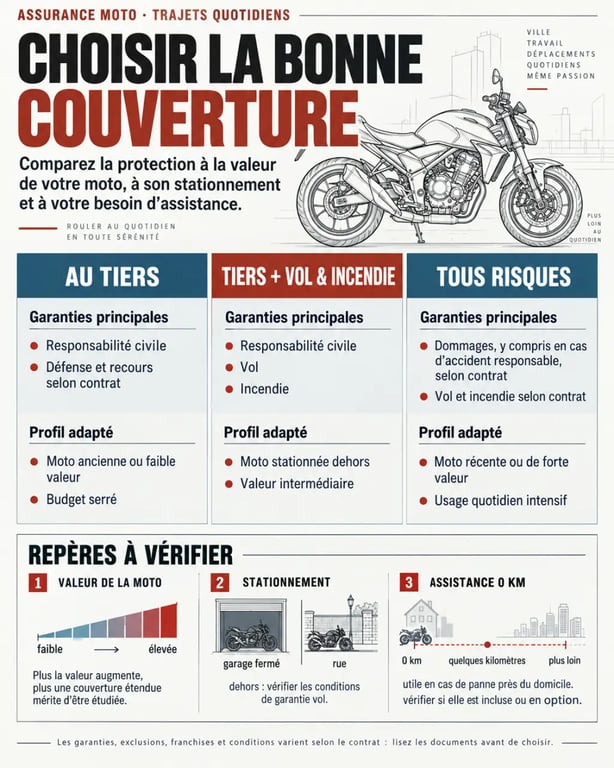
L’assistance panne 0 km permet d’être dépanné devant votre domicile ou sur votre lieu de travail, sans distance minimale à parcourir. Pour un motard qui dépend de sa moto chaque matin, cette garantie peut être plus utile qu’une assistance qui ne s’active qu’à plusieurs kilomètres du domicile. Vérifiez aussi les modalités de remorquage et de rapatriement, ainsi que la solution de mobilité éventuellement proposée.
La garantie des accessoires peut compléter cette protection. Le casque, les gants et le blouson peuvent être endommagés lors du même sinistre que la moto, mais leur prise en charge dépend des conditions du contrat. Contrôlez les plafonds et les éventuelles exclusions avant de retenir cette option.
Avec un usage quotidien, chaque panne ou remorquage peut compliquer une journée de travail. La question ne se limite donc pas au montant de la cotisation : demandez-vous combien de temps vous pouvez rester sans moto. Examinez les conditions de dépannage, la prise en charge du trajet et, lorsqu’elle est proposée, la solution de remplacement. L’assistance 0 km prend une dimension concrète dès qu’une panne survient sur le parking de l’entreprise ou devant le domicile.
Déclarer précisément les trajets et le stationnement
Un contrat adapté commence par une déclaration fidèle de votre usage. Indiquez que la moto sert aux trajets domicile-travail, le kilométrage envisagé, la cylindrée, votre expérience, votre permis et vos antécédents. Les catégories de permis A, A1 et A2 peuvent être prises en compte dans l’étude du dossier. Si vous effectuez des livraisons, transportez du matériel ou réalisez des déplacements professionnels, signalez-le à l’assureur. Cet usage peut nécessiter une couverture différente.
Le type de trajet influence aussi les garanties utiles. Les arrêts fréquents et le stationnement sur la voie publique renforcent l’intérêt d’une garantie vol. Les longues distances rendent l’assistance et la protection de l’équipement plus importantes. Si vous choisissez une assurance au kilomètre, contrôlez le nombre de kilomètres prévu au contrat et évitez de le dépasser sans en informer l’assureur.
Le lieu de stationnement habituel compte également. Une moto garée dans la rue n’est pas exposée comme une moto rangée dans un garage fermé. Pour une garantie vol, contrôlez les exigences relatives à l’antivol agréé, à l’alarme ou au traceur GPS, ainsi que les justificatifs demandés en cas de disparition. Pour comparer les solutions dédiées aux deux-roues, vous pouvez consulter motoverteassurance, puis confronter les garanties proposées à votre usage réel.
Lire un devis au-delà du montant de la cotisation
Deux devis affichant un prix similaire peuvent offrir une protection très différente. La franchise, c’est-à-dire la somme restant à votre charge après indemnisation, doit être examinée dès le début. Une franchise élevée peut réduire la prime, mais devenir pénalisante après une chute à faible vitesse ou un accrochage en circulation urbaine. Le bon niveau dépend de votre budget et du risque que vous acceptez de conserver.
- Vérifiez les plafonds d’indemnisation du pilote, des accessoires et des équipements.
- Identifiez les exclusions, notamment le prêt du guidon, la conduite sans permis adapté, le roulage sur piste et les conditions de vol non respectées.
- Comparez les conditions de la garantie dommages tous accidents et de la garantie collision.
- Contrôlez le kilométrage prévu si vous choisissez une assurance au kilomètre.
- Demandez comment l’indemnisation de la moto est calculée : valeur retenue, vétusté et éventuelles options de remplacement.
- Examinez les conditions de l’assistance, notamment l’intervention à domicile, le remorquage et la mobilité proposée.
Votre profil influence aussi le tarif. Le jeune permis, le bonus-malus, l’historique de sinistres, la cylindrée et la zone de circulation peuvent modifier la prime ou l’accès à certaines garanties. Déclarez également tout changement durable de véhicule, de lieu de stationnement ou d’usage.
Pour comparer correctement, demandez plusieurs devis avec les mêmes garanties et les mêmes franchises. Regardez le niveau de protection obtenu, les exclusions et les modalités d’indemnisation, pas seulement le prix mensuel. Cette méthode aide à choisir une assurance moto réellement adaptée aux trajets quotidiens, sans découvrir au moment du sinistre qu’une garantie importante manquait au contrat.

- Échange standard moteur : une solution économique, à condition de valider la compatibilité - 17 septembre 2026
- Assurer sa moto au quotidien : formule, garanties et assistance à vérifier - 16 septembre 2026
- Choisir le bon type d’ampoule voiture commence par le culot - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Prime reprise voiture : quelles aides restent encore après la prime à la casse ?
 Cote youngtimer : la vraie valeur se joue sur la version, l’état et l’historique
 Pièces moto d’occasion à Lyon : devis, garantie et retrait sans mauvaise surprise
 Batterie ferraille : 0,35 à 0,55 €/kg selon le plomb, le poids et l’acheteur