Acheter une voiture d’occasion chez un concessionnaire : payer plus pour réduire les mauvaises surprises
Publié par : Éloïse Barraquand-Lantier — Rédactrice en chef
Ce que la concession apporte réellement à l’achat d’occasion
Un concessionnaire automobile appartient au réseau d’un constructeur ou travaille sous son enseigne. Son activité ne se limite pas à la vente : il peut aussi proposer l’entretien, la reprise de votre ancien véhicule, une solution de financement et l’immatriculation. Pour une voiture d’occasion, cette organisation réduit le nombre d’interlocuteurs et simplifie le parcours, de l’essai à la livraison.
Un véhicule préparé, sans renoncer à votre propre contrôle
Les véhicules d’occasion proposés en concession sont habituellement inspectés et préparés avant leur mise en vente. Selon l’établissement, cette préparation peut comprendre une révision, le remplacement de pièces d’usure et un reconditionnement esthétique. Cela ne signifie pas que la voiture est parfaite ou qu’elle correspond forcément à vos besoins. Demandez ce qui a été contrôlé, ce qui a été remplacé et si les défauts relevés ont été corrigés.
La décision repose sur trois critères : le prix affiché, le niveau de risque que vous acceptez et le temps que vous pouvez consacrer aux démarches. Une voiture moins chère chez un particulier peut devenir plus coûteuse si elle exige rapidement des pneus, des freins, une distribution ou des formalités imprévues. À l’inverse, une occasion vendue en concession n’est intéressante que si sa préparation, sa garantie et son historique sont précis, écrits et adaptés à votre usage.
Un prix plus élevé, mais parfois des services utiles
Le tarif inclut fréquemment les coûts de préparation, la structure commerciale et les obligations liées à la vente professionnelle. Le prix TTC doit être clairement indiqué, avec les éventuels frais annexes identifiables avant la signature. La marge de négociation peut être moins large qu’entre particuliers, mais elle existe parfois, notamment sur les équipements, une extension de garantie, l’entretien, les frais de mise à la route ou la valeur de reprise.
Ne regardez donc pas seulement le montant affiché. Comparez le coût final, les prestations incluses, la durée et les exclusions de garantie, ainsi que la qualité du suivi après la livraison.
Concessionnaire, particulier, garage ou mandataire : choisir selon ses priorités
Il n’existe pas un circuit universellement meilleur. Le choix dépend de votre budget, de votre besoin de conseil, de votre tolérance au risque et de votre volonté de financer ou de faire reprendre un ancien véhicule.
| Canal d’achat | Prix et choix | Protection et accompagnement | Adapté si vous recherchez |
|---|---|---|---|
| Concessionnaire | Prix souvent plus élevé ; stock parfois centré sur une marque | Garanties légales, solutions de financement, reprise et suivi | Une transaction encadrée et centralisée |
| Particulier | Prix potentiellement plus bas ; offres variées | Moins de services et davantage de vérifications à votre charge | Un budget serré et une bonne connaissance automobile |
| Garage indépendant | Offre souvent multimarque ; prix variables | Accompagnement de proximité selon le professionnel | Un interlocuteur local et un choix plus ouvert |
| Mandataire automobile | Choix multimarque et tarifs parfois attractifs | Services, reprise et garanties à examiner selon l’offre | La comparaison des modèles et des prix |
La concession est particulièrement cohérente si vous visez un modèle précis, souhaitez être accompagné ou avez besoin de réunir achat, reprise et financement. Le mandataire peut convenir si vous privilégiez le choix multimarque. Un garage indépendant est une alternative intéressante lorsque sa réputation, son atelier et ses engagements sont vérifiables.
Les garanties et documents qui doivent sécuriser la vente
Face à un professionnel, vous ne dépendez pas uniquement de la promesse commerciale. Plusieurs protections peuvent s’appliquer, mais elles n’ont ni le même objet ni les mêmes conditions.
Distinguer garantie légale et garantie commerciale
La garantie légale de conformité protège l’acheteur lorsqu’un véhicule vendu par un professionnel ne correspond pas à ce qui était convenu ou présente un défaut de conformité. La garantie des vices cachés concerne un défaut grave, caché et antérieur à la vente. Ces garanties légales ne doivent pas être confondues avec la garantie commerciale ou contractuelle, proposée en complément.
Une garantie commerciale est généralement annoncée pour une durée comprise entre 3 mois et 2 ans. Lisez ses conditions avant de signer : durée, kilométrage maximal, organes couverts, franchise, exclusions liées à l’usure et obligation éventuelle de faire entretenir le véhicule dans le réseau. Une mention vague comme « garanti » ne suffit pas. Demandez le document contractuel.
Les pièces à obtenir avant la livraison
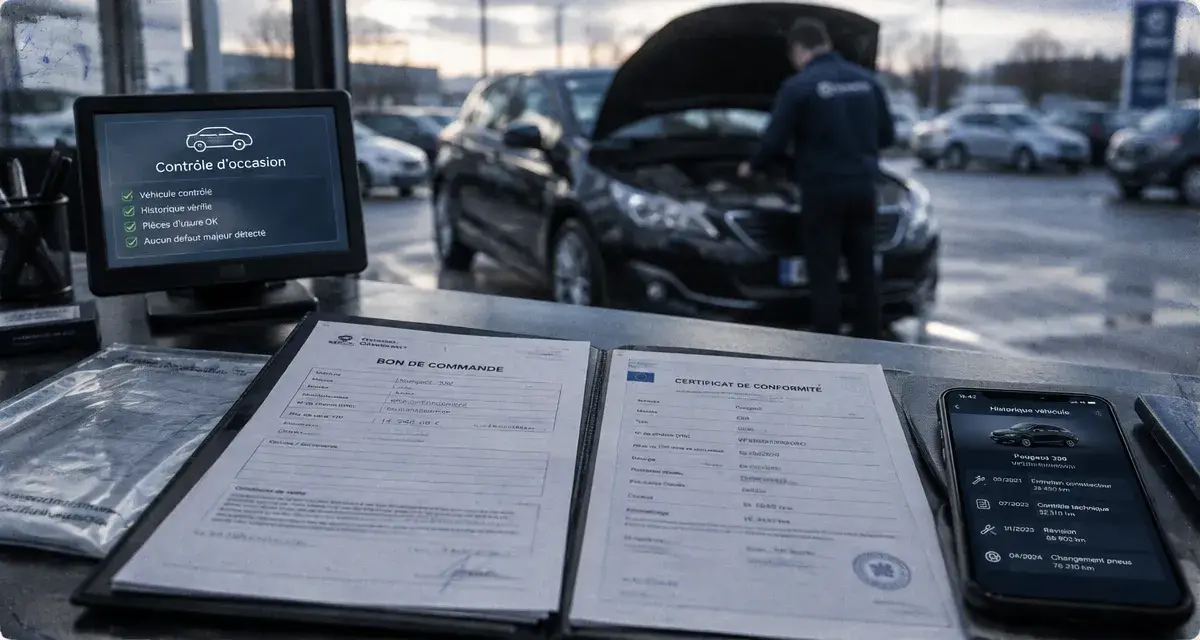
Le dossier doit correspondre à la voiture observée et au prix convenu. Pour un véhicule de plus de 4 ans, le procès-verbal de contrôle technique doit dater de moins de 6 mois. Vérifiez aussi l’identité du véhicule grâce au numéro de châssis et assurez-vous que le kilométrage est clairement présenté comme garanti ou non garanti.
- Le bon de commande détaillant le véhicule, le prix TTC, les équipements, les conditions de reprise et le délai de livraison ;
- La facture et le bon de livraison ;
- Le certificat d’immatriculation ;
- Le certificat de cession ;
- Le certificat de situation administrative, aussi appelé certificat de non-gage ou de non-opposition au transfert ;
- Le procès-verbal de contrôle technique lorsque cela est nécessaire ;
- Le carnet d’entretien et les factures disponibles ;
- Les conditions écrites de la garantie commerciale, si elle est proposée.
Demandez aussi à consulter l’historique via HistoVec. Ce service aide à vérifier les informations administratives et à repérer d’éventuelles incohérences. Un professionnel transparent doit pouvoir répondre à vos questions sur l’historique et les documents disponibles.
Inspecter et essayer la voiture avant tout engagement
La présence d’une garantie ne dispense jamais d’un examen attentif. Prenez rendez-vous de jour, prévoyez suffisamment de temps et évitez de signer sous la pression d’une prétendue urgence commerciale.
Une inspection simple, mais systématique
Faites le tour de la carrosserie : écarts de teinte, alignement des ouvrants, rayures profondes, traces de corrosion ou réparations visibles méritent une explication. Contrôlez l’usure homogène des pneus, l’état des jantes, des optiques et des vitrages. À bord, testez les vitres, la climatisation, l’écran, les aides à la conduite, les commandes, les sièges et les clés fournies.
Dans le compartiment moteur, recherchez surtout les fuites apparentes, les niveaux anormaux et les traces d’intervention récente qui ne seraient pas expliquées. Comparez le kilométrage au carnet d’entretien, aux factures et à l’état général de l’habitacle. Une usure très marquée pour un faible kilométrage doit vous conduire à demander des précisions.
L’essai doit reproduire votre usage
Essayez la voiture à froid si possible, puis sur plusieurs types de routes. Vérifiez le démarrage, le freinage, la direction, l’embrayage ou la boîte automatique, les vibrations, les bruits et les voyants. Sur route, testez une accélération franche et observez la tenue de cap. Un refus d’essai est un signal d’alerte : mieux vaut renoncer que signer sans avoir conduit le véhicule.
Financement, reprise et négociation : comparer le coût total
La concession peut proposer un crédit auto, une LOA, une LLD ou parfois un crédit ballon. Cette simplicité est pratique, mais l’offre de financement doit être analysée séparément du prix de la voiture. Comparez le coût total, le montant des mensualités, la durée, l’apport demandé, l’assurance facultative et les conditions de remboursement anticipé.
La location avec option d’achat permet de louer le véhicule puis de l’acheter ou de le restituer selon le contrat. La LLD repose sur une logique de restitution en fin de location. Ces formules peuvent répondre à un besoin de budget mensuel maîtrisé, mais les limites de kilométrage, l’état exigé à la restitution et le coût global doivent être examinés avec attention.
Pour une reprise, demandez une estimation séparée de votre ancien véhicule et du prix de l’occasion convoitée. Une remise apparente peut sinon être compensée par une reprise sous-évaluée. Négociez l’ensemble de l’offre : prix du véhicule, frais, garantie, entretien à venir, accessoires et financement. Avant de signer, relisez chaque ligne du bon de commande. Après l’achat, conservez tous les échanges et documents, car ils seront utiles si une anomalie impose de faire jouer une garantie.
- Voiture neuve : le premier contrôle technique se fait dans les 6 mois avant 4 ans - 18 octobre 2026
- Vérifiez si une voiture est gagée avec un certificat de moins de 15 jours - 17 octobre 2026
- Acheter une voiture d’occasion chez un concessionnaire : payer plus pour réduire les mauvaises surprises - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Cote youngtimer : la vraie valeur se joue sur la version, l’état et l’historique
 Pièces moto d’occasion à Lyon : devis, garantie et retrait sans mauvaise surprise
 Batterie ferraille : 0,35 à 0,55 €/kg selon le plomb, le poids et l’acheteur
 Une voiture fiable d’occasion se choisit sur l’historique, l’usage et l’état réel